
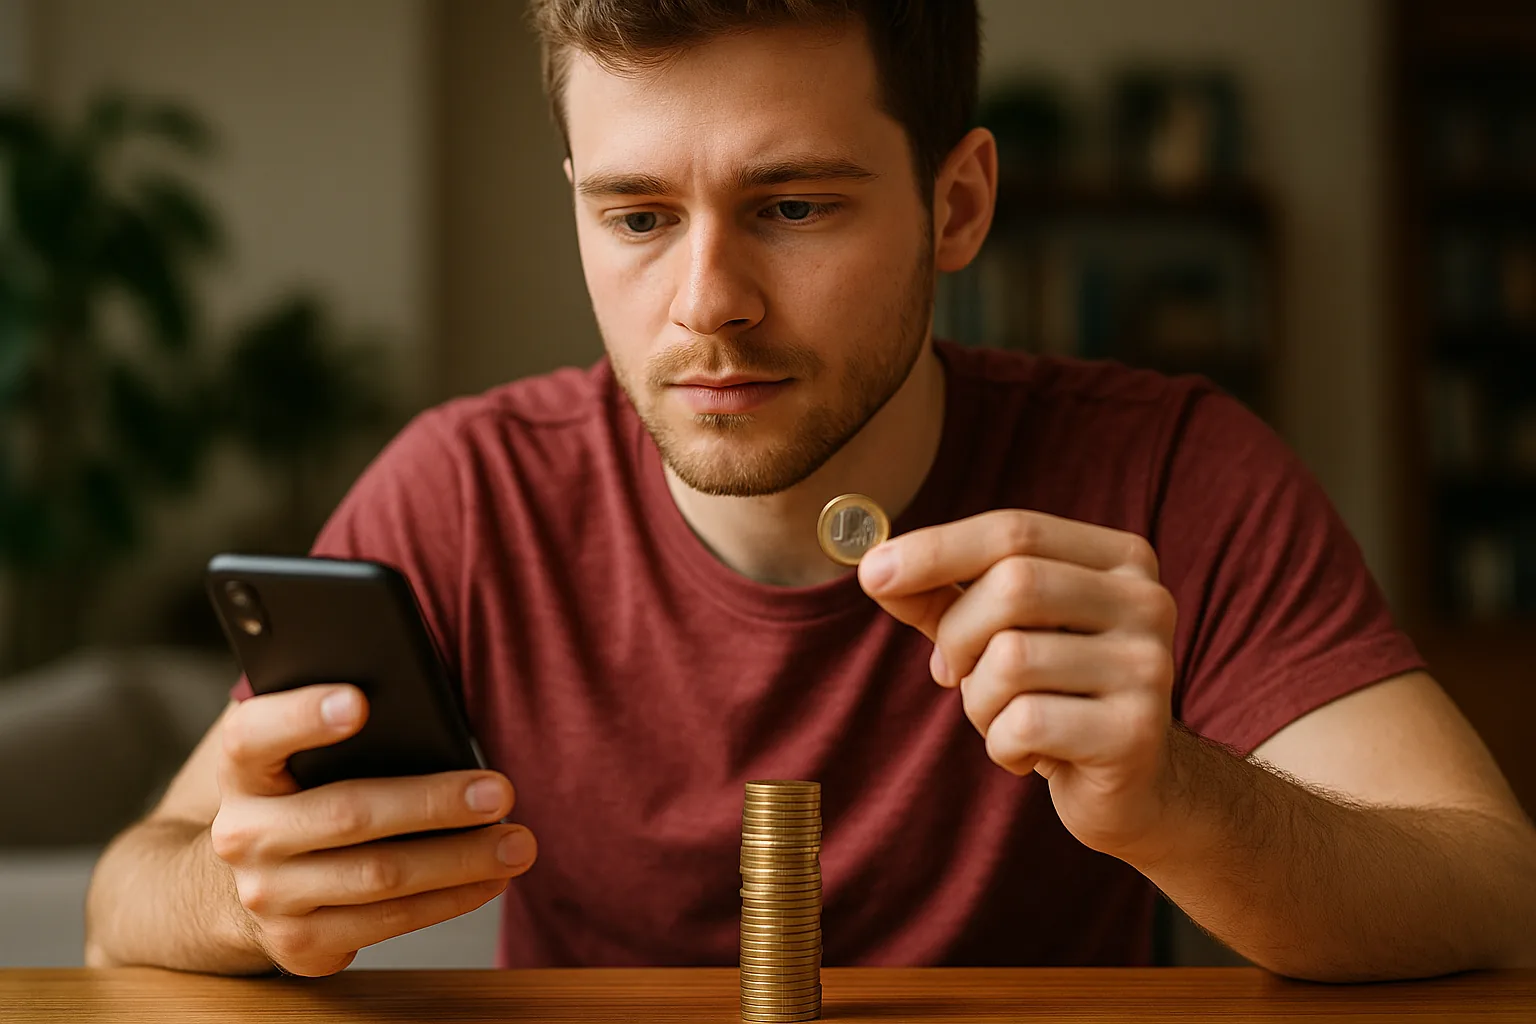
Mettere da parte dieci euro alla settimana può sembrare poco. Eppure, per una fascia crescente di under 30, quella cifra rappresenta il punto di partenza concreto di un percorso di investimento che, nel tempo, produce risultati difficili da ignorare. Gli investimenti under 30 stanno cambiando forma: meno libretto postale, meno attesa del “momento giusto”, più automazione, più piccoli versamenti ricorrenti attraverso strumenti digitali accessibili anche a chi non ha mai aperto un rendiconto finanziario in vita sua.
Perché dieci euro alla settimana non sono pochi
Il problema con il risparmio tradizionale è sempre stato lo stesso: si aspetta di avere “abbastanza” per iniziare. Il risultato, spesso, è che non si inizia mai. I piani di accumulo del capitale — conosciuti nel settore come PAC — ribaltano questa logica. L’idea è semplice: invece di investire una somma importante in un unico momento, si versano piccole cifre a intervalli regolari, settimanali o mensili.
Dieci euro alla settimana corrispondono a circa quaranta euro al mese, poco più di quattrocentoottanta euro l’anno. Non è una cifra che trasforma la vita nell’immediato. Ma su un orizzonte di dieci o quindici anni, con un rendimento anche moderato, il meccanismo dell’interesse composto fa il suo lavoro in modo silenzioso e costante. Il tempo è la variabile più importante, e i giovani sotto i trent’anni hanno esattamente questo vantaggio strutturale rispetto a chi inizia a quaranta.
La matematica non mente: prima si inizia, meno si deve versare per raggiungere lo stesso obiettivo. Questo è il principio che sta spingendo molti under 30 a fare il primo passo, anche con cifre simboliche.
Come funzionano i piani di accumulo online nel 2026
Nel 2026, aprire un piano di accumulo online richiede pochi minuti e, in molti casi, è possibile partire con soglie molto basse. Secondo i dati disponibili, alcune piattaforme di investimento online permettono di accedere a strumenti diversificati a partire da cifre nell’ordine di 500-1.000 euro come capitale iniziale, con versamenti ricorrenti anche inferiori.
I prodotti più diffusi tra i giovani investitori sono gli ETF — fondi a gestione passiva che replicano l’andamento di un indice di mercato — e i fondi comuni accessibili tramite app. Rispetto agli strumenti tradizionali, questi prodotti hanno costi di gestione più contenuti e non richiedono competenze finanziarie avanzate per essere utilizzati in modo consapevole.
Il funzionamento pratico è questo: si collega il conto bancario, si imposta un importo fisso e una frequenza di addebito, e il sistema acquista automaticamente quote del prodotto scelto ogni settimana o ogni mese. L’automazione è la chiave: il versamento avviene senza che l’utente debba prendere una decisione attiva ogni volta, riducendo il rischio di rimandare o di cedere all’impulso di spendere quei soldi altrove.
Un altro vantaggio dei PAC è il cosiddetto dollar cost averaging, ovvero la media dei prezzi di acquisto nel tempo. Comprando quote a intervalli regolari, si acquista più quote quando i prezzi scendono e meno quando salgono. Nel lungo periodo, questo meccanismo tende ad abbassare il prezzo medio di carico rispetto a chi investe tutto in un unico momento.
La Generazione Z e il rapporto con il rischio finanziario
Chi è nato tra il 1997 e il 2012 ha attraversato l’adolescenza e la prima età adulta in mezzo a crisi economiche, pandemia e instabilità occupazionale. Questo contesto ha prodotto un effetto paradossale: anziché allontanarsi dagli investimenti per paura, molti giovani della Generazione Z hanno sviluppato un interesse precoce per la gestione del denaro, spesso autodidatta e mediato da contenuti digitali.
A differenza delle generazioni precedenti, che tendevano ad affidarsi a consulenti bancari o a mantenere i risparmi su conti deposito, i giovani sotto i trent’anni cercano autonomia e trasparenza. Vogliono capire dove finiscono i loro soldi, con quale logica vengono investiti e quali sono i rischi reali. Non si accontentano di una brochure.
Un elemento che distingue questa generazione è anche l’attenzione ai criteri ESG — Environmental, Social and Governance — nella scelta degli strumenti di investimento. Secondo dati recenti, la sostenibilità non è solo un valore etico per molti under 30: è un criterio di selezione concreto, che influenza la scelta del prodotto tanto quanto il rendimento atteso. Investire in aziende che rispettano determinati standard ambientali e sociali è, per questa generazione, parte di un’identità più ampia.
Questo non significa che la Generazione Z sia immune da errori o da comportamenti speculativi. Le criptovalute, i titoli meme, le piattaforme di trading ad alta frequenza hanno attratto molti giovani negli ultimi anni, spesso con risultati negativi. La differenza sta nell’approccio crescente verso strumenti più strutturati e meno volatili, affiancati a una maggiore consapevolezza del rischio.
Cosa distingue gli investimenti under 30 da quelli delle generazioni precedenti
Il confronto tra generazioni, su questo tema, è illuminante. Chi aveva vent’anni negli anni Novanta o Duemila si trovava davanti a un sistema finanziario molto meno accessibile: i fondi comuni richiedevano importi minimi significativi, le informazioni erano filtrate da intermediari, e la cultura del “prima risparmia, poi investi” era dominante.
Oggi la barriera d’ingresso si è abbassata in modo radicale. Chiunque abbia uno smartphone e un conto corrente può iniziare a investire, anche con cifre minime. Questo ha democratizzato l’accesso agli strumenti finanziari, ma ha anche creato nuovi rischi: la semplicità dell’interfaccia può far sembrare facile qualcosa che richiede invece attenzione e orizzonte temporale adeguato.
Un aspetto spesso sottovalutato è la fiscalità. In Italia, i rendimenti da investimento sono soggetti a tassazione, e la gestione fiscale di un PAC — soprattutto se si disinveste parzialmente nel tempo — richiede una minima comprensione delle regole vigenti. Non è necessario essere esperti di diritto tributario, ma ignorare completamente questo aspetto può portare a sorprese al momento della dichiarazione dei redditi.
Micro-investing: opportunità reale o illusione di controllo?
La domanda che vale la pena porsi è: i micro-investimenti funzionano davvero, o sono solo un modo per sentirsi “investitori” senza esserlo davvero?
La risposta onesta è: dipende. Dieci euro alla settimana, da soli, non costruiranno una pensione integrativa robusta. Ma possono fare tre cose importanti. Prima: creare l’abitudine al risparmio sistematico, che è già un risultato non banale. Seconda: generare un piccolo capitale iniziale che, nel tempo, può essere incrementato man mano che il reddito cresce. Terza: familiarizzare con il funzionamento dei mercati finanziari in modo pratico, non solo teorico.
Il rischio principale non è che i rendimenti siano bassi — è che si sottovaluti l’importanza di aumentare progressivamente i versamenti. Un piano di accumulo che resta fisso a dieci euro per dieci anni produce risultati molto diversi da uno che cresce insieme al reddito dell’investitore.
Per chi vuole approfondire le basi della pianificazione finanziaria personale, risorse come quelle messe a disposizione dalla CONSOB nell’area di educazione finanziaria offrono materiali verificati e indipendenti, senza conflitti di interesse commerciali.
Il punto, alla fine, non è quanto si investe all’inizio. È decidere di iniziare, costruire una routine e avere la pazienza di lasciar lavorare il tempo. Per una generazione abituata alla velocità dei risultati digitali, questa è forse la sfida più difficile — e la più importante da vincere.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.