Quando l’assicurazione auto nega il risarcimento: i casi da conoscere (e come tutelarsi)
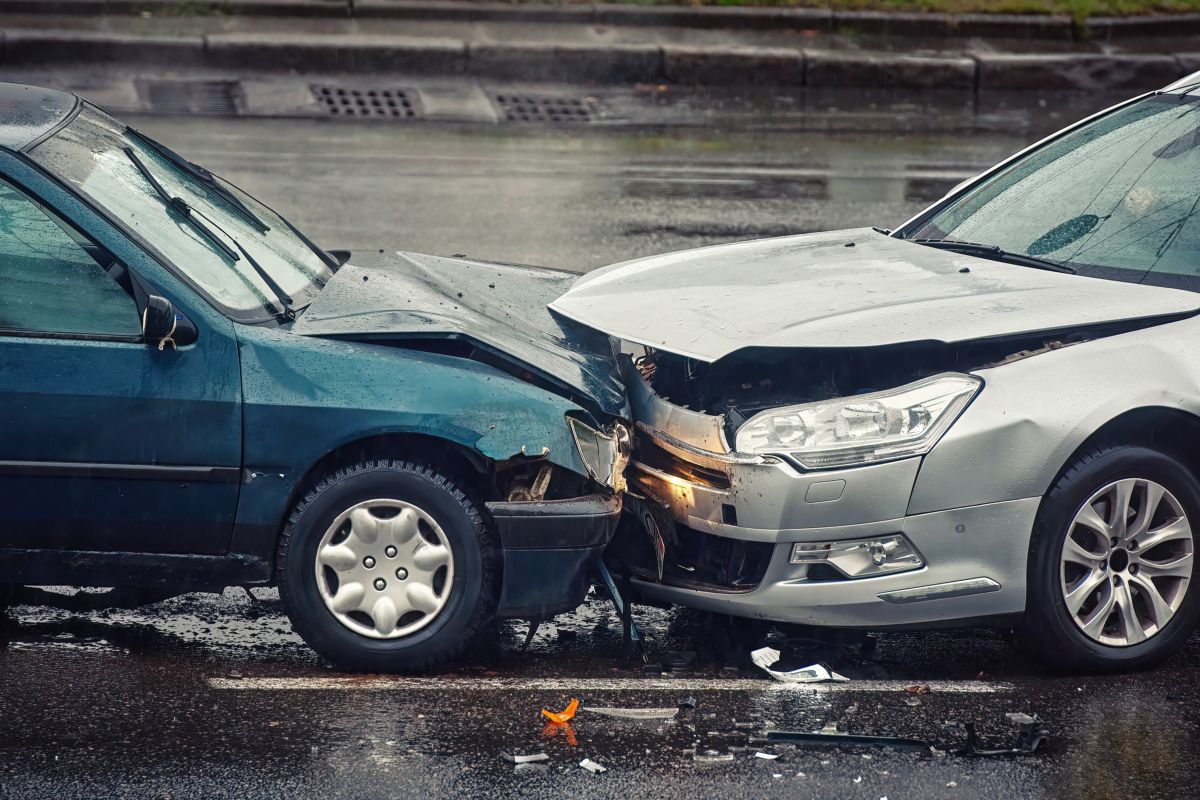
Avere una polizza RC auto in regola non significa avere la certezza assoluta di essere risarciti dopo un sinistro. Esistono situazioni ben precise in cui la compagnia assicurativa può legittimamente rifiutare il pagamento, lasciando il conducente solo davanti a spese ingenti e possibili conseguenze legali. Sapere in anticipo quando l’assicurazione auto nega il risarcimento è il primo passo per non trovarsi mai impreparati.
In questo articolo analizziamo i casi più comuni di diniego, le tutele previste dalla normativa italiana e cosa fare se ritieni che il rifiuto sia ingiustificato.
Perché l’assicurazione può rifiutare il risarcimento?
La polizza RC auto è un contratto: come ogni contratto, prevede obblighi per entrambe le parti. Se l’assicurato non rispetta determinate condizioni — al momento della firma o al momento del sinistro — la compagnia ha il diritto di non erogare il rimborso. Non si tratta di un capriccio commerciale, ma di clausole previste dal Codice delle Assicurazioni Private e dal Codice della Strada.
Vediamo nel dettaglio i casi più frequenti.
Guida senza patente valida: il risarcimento salta
Uno dei motivi più ricorrenti per cui l’assicurazione auto nega il risarcimento è la guida senza una patente in corso di validità. Rientrano in questa categoria:
- patente mai conseguita;
- patente scaduta e non rinnovata;
- patente sospesa o revocata per provvedimento dell’autorità.
In tutti questi casi, la compagnia può rifiutare la copertura per i danni causati dall’assicurato. È importante sottolineare che i terzi danneggiati vengono comunque risarciti — la legge italiana lo garantisce — ma la compagnia ha poi il diritto di rivalersi sull’assicurato per recuperare le somme pagate.
Guida in stato di ebbrezza o sotto l’effetto di droghe
La guida in stato di ebbrezza alcolica o sotto l’effetto di sostanze stupefacenti è un’altra delle cause più comuni di esclusione dalla copertura. Quando il tasso alcolemico supera i limiti di legge (0,5 g/l, o 0,0 g/l per i neopatentati), la compagnia può:
- rifiutare il risarcimento dei danni subiti dall’assicurato;
- rivalersi sull’assicurato per i danni già pagati ai terzi.
Questo significa che, anche se formalmente il terzo viene risarcito, il conducente in stato di ebbrezza si troverà a dover restituire alla compagnia le somme erogate — oltre ad affrontare le sanzioni penali e amministrative previste dal Codice della Strada.
→ Leggi anche: Manutenzione auto: gli errori che costano caro e come riconoscere i segnali d'allarme
Mancata comunicazione di informazioni rilevanti al momento del contratto
Quando si stipula una polizza, la compagnia valuta il rischio sulla base delle informazioni fornite dall’assicurato. Se queste informazioni sono incomplete o false, il contratto stesso può essere invalidato. Esempi tipici:
- omettere precedenti sinistri o la classe di merito reale;
- non dichiarare che il veicolo viene usato anche per attività professionali;
- indicare un conducente principale diverso da quello effettivo (il cosiddetto fronting);
- non segnalare modifiche strutturali al veicolo.
In questi casi, la compagnia può riconsiderare la propria posizione e decidere di non coprire i danni. La regola d’oro è semplice: fornire sempre informazioni accurate e aggiornarle se cambiano nel tempo.
Incidenti con veicolo non a norma o fuori uso consentito
Un ulteriore motivo di diniego riguarda le condizioni del veicolo e il suo utilizzo. La compagnia può negare il risarcimento se:
- il veicolo non ha superato la revisione periodica obbligatoria;
- il mezzo trasportava un carico superiore alla portata omologata;
- il numero di passeggeri a bordo superava quello consentito;
- il veicolo veniva utilizzato per scopi non previsti dalla polizza (es. trasporto a pagamento con una polizza privata).
In tutti questi scenari, la compagnia può sostenere che il rischio assicurato era diverso da quello effettivamente verificatosi, e rifiutarsi di pagare.
Altri casi in cui l’assicurazione auto nega il risarcimento
Oltre ai casi principali, esistono ulteriori situazioni che possono portare a un rifiuto:
Danni causati intenzionalmente (dolo)
Se l’incidente non è accidentale ma provocato deliberatamente, la copertura assicurativa non si applica. Nessuna polizza copre atti dolosi commessi dall’assicurato.
Partecipazione a gare o competizioni non autorizzate
L’uso del veicolo in gare automobilistiche, rally o competizioni non omologate esclude automaticamente la copertura RC auto standard. Per questo tipo di attività esistono polizze specifiche.
Sinistro avvenuto fuori dal territorio di copertura
Le polizze base coprono il territorio italiano e, con la Carta Verde, alcuni Paesi europei. Un incidente avvenuto in un Paese non incluso nella copertura potrebbe non essere risarcito.
Cosa fare se l’assicurazione nega il risarcimento
Se ricevi un diniego, non devi necessariamente accettarlo passivamente. Ecco i passi da seguire:
→ Leggi anche: Codice della Strada: le infrazioni nascoste che non conosci (eccesso di lentezza, parcheggio, soccorso ambulanze)
- Chiedi la motivazione scritta. La compagnia è obbligata per legge a motivare dettagliatamente il rifiuto. Senza una motivazione scritta, il diniego non è valido.
- Verifica le clausole del contratto. Confronta la motivazione addotta con le condizioni della tua polizza: a volte i rifiuti si basano su interpretazioni discutibili.
- Presenta un reclamo formale. Ogni compagnia deve avere un ufficio reclami. Hai 45 giorni per ricevere risposta.
- Rivolgiti all’IVASS. L’Istituto per la Vigilanza sulle Assicurazioni è l’autorità di controllo del settore. Puoi presentare un esposto se ritieni che la compagnia si comporti scorrettamente.
- Consulta un legale specializzato. In caso di dinieghi complessi o di importi elevati, un avvocato esperto in diritto assicurativo può valutare l’opportunità di un’azione legale.
La tutela dei terzi: cosa cambia per le vittime di un incidente
Un principio fondamentale del sistema assicurativo italiano è che i terzi danneggiati vengono sempre risarciti, anche quando il conducente responsabile ha violato le condizioni della polizza. In questi casi interviene la compagnia, che poi esercita il diritto di rivalsa sull’assicurato per recuperare quanto pagato. Se il veicolo non è assicurato, interviene il Fondo di Garanzia per le Vittime della Strada, gestito dalla CONSAP.
Questo sistema protegge le vittime, ma non il conducente responsabile: quest’ultimo dovrà comunque rispondere economicamente e penalmente delle proprie azioni.
FAQ: domande frequenti sul diniego del risarcimento assicurativo
L’assicurazione può rifiutare il risarcimento se non ho fatto la revisione?
Sì. Se il veicolo non è in regola con la revisione periodica, la compagnia può sostenere che il mezzo non era nelle condizioni previste dal contratto e negare la copertura, soprattutto se la mancata revisione ha contribuito all’incidente.
Se presto l’auto a un amico e causa un incidente, vengo risarcito?
Dipende dalla polizza. Alcune coprono qualsiasi conducente autorizzato, altre limitano la copertura al conducente principale dichiarato. Verifica sempre le condizioni prima di prestare il veicolo.
Quanto tempo ha la compagnia per rispondere a una richiesta di risarcimento?
Per i sinistri con soli danni a cose, la compagnia deve formulare un’offerta o comunicare i motivi del rifiuto entro 30 giorni dalla ricezione della documentazione completa. Per i sinistri con danni a persone, il termine sale a 90 giorni.
Il rifiuto del risarcimento influisce sulla classe di merito?
In linea generale, se la compagnia non paga il sinistro perché la colpa è dell’assicurato e il caso rientra nelle esclusioni, la classe di merito può comunque essere penalizzata. Ogni compagnia applica le proprie regole: leggi attentamente il contratto.
Cosa succede se la compagnia nega il risarcimento senza motivazione?
Il diniego privo di motivazione scritta non è valido. Puoi presentare immediatamente un reclamo formale e, se necessario, un esposto all’IVASS. La compagnia rischia sanzioni amministrative.
Conclusione: prevenire è meglio che contestare
Conoscere i casi in cui l’assicurazione auto nega il risarcimento è il modo più efficace per non trovarsi mai in quella situazione. Guidare rispettando le norme, mantenere il veicolo in regola, fornire informazioni accurate alla compagnia e scegliere una polizza adeguata alle proprie esigenze reali: sono accorgimenti semplici, ma fanno la differenza tra essere davvero protetti e scoprire — nel momento peggiore — di non esserlo affatto.
Se hai dubbi sulla tua polizza attuale, è sempre utile confrontare le offerte disponibili e, se necessario, consultare un esperto prima di rinnovare il contratto.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.